Ето какво ще (и няма) да се случи, когато дългът ви отиде в колекцията
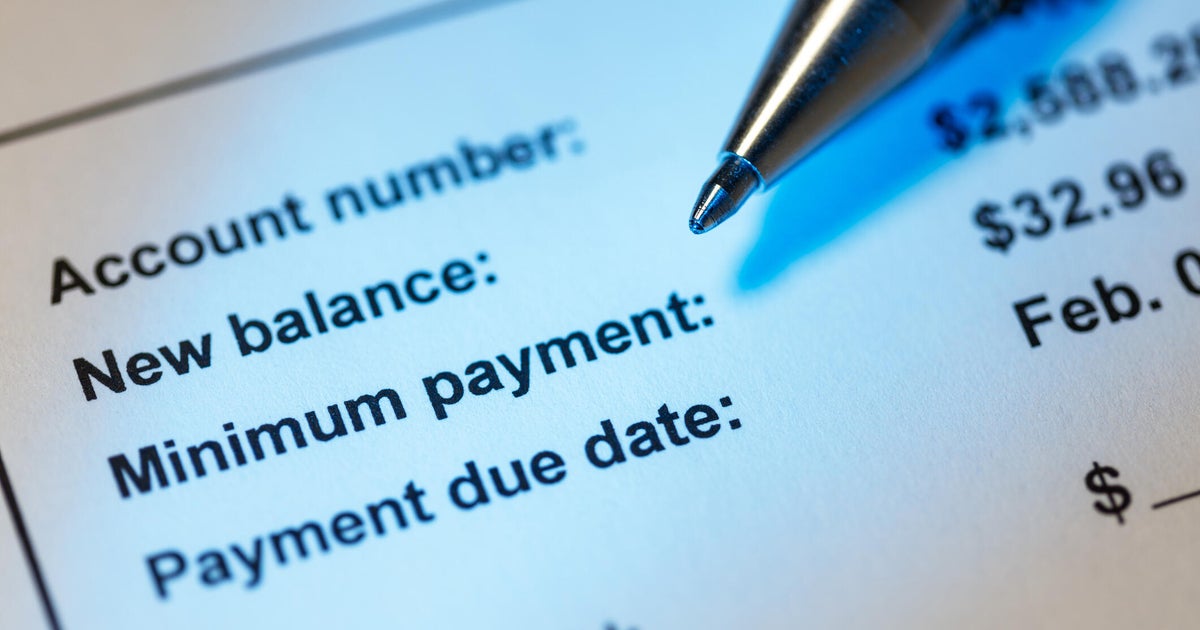
Изоставането на дълг може да бъде задоволително стресиращо, когато имате работа с първичния си заемодател. Но когато това просрочено салдо бъде предадено на организация за събиране, обстановката може ненадейно да се почувства доста по-сериозна. Обажданията и писмата с условие за заплащане могат да станат по-чести, езикът може да стане по-спешен и следствията от неплащането може да бъдат по-трудни за премерване. За кредитополучателите, които към този момент се борят да покрият месечните си разноски, този спомагателен напън може да накара сложната финансова обстановка да се почувства невъзможна за ръководство.
И защото доста американци усилват бюджетите си, с цел да се оправят с ежедневните разноски и задължения с високи лихви, не е мъчно да се види по какъв начин едно просрочено заплащане може в последна сметка да се трансформира в сметка за събиране. Всъщност, в скорошно изследване от Freedom Debt Relief на консуматори с над $10 000 негарантиран дълг, 36% от кредитополучателите от потомство Z и 34% от поколението на хилядолетието споделиха, че могат непрекъснато да вършат единствено минимални месечни заплащания по задълженията си, което акцентира по какъв начин финансовият напън продължава да нараства върху по-младите американци. Но изпращането на дълг към събиране не значи безусловно, че най-лошият сюжет е на път да се разгърне.
Въпреки че има законни последствия от това закъснение, събирачите на задължения също са изправени пред законови ограничавания за това какво могат да създадат, с цел да възстановят парите. Знаейки къде лежат тези граници — и какви варианти към момента имате — може да има забележителна разлика в метода, по който се справяте със обстановката.
Научете за помощта, която Freedom Debt Relief може да ви предложи през днешния ден.
Какво ще (и няма да) се случи, когато дългът ви отиде на събиране
Изпращането на дълг на събиране може да има действителни финансови последствия, само че това не значи, че сте изгубили надзор над обстановката. Ето какво би трябвало да очаквате — и това, което не трябва да допускате, че ще се случи:
Какво ще се случи: Ще започнете да чувате от организация за събиране
Една от първите промени, които ще забележите, когато даден дълг отиде в събирането, е кой ще се свърже с вас по отношение на просрочения баланс. Вместо да работите непосредствено с първичния си заемодател или обслужващ акаунт, може да започнете да получавате телефонни позвънявания, писма, имейли или текстови известия от трета страна организация за събиране или покупател на задължения. Тези връзки нормално се концентрират върху възобновяване на неплатеното салдо и може да станат по-настойчиви, до момента в който процесът на събиране продължава.
Всички събирачи на задължения обаче, които се свързват с вас, нормално би трябвало да дават избрана информация, която да ви помогне да определите дали дългът е легален. Съгласно федералния закон от тях нормално се изисква да дават уведомление за валидиране по време на първичната си връзка или в границите на пет дни по-късно. Това уведомление включва детайлности за дължимата сума, кредитора и по какъв начин да оспорите дълга.
Ако нещо не наподобява наред, нормално имате 30 дни след приемане на информацията за удостоверение, с цел да оспорите документално салдото. Ако извършите това в границите на този прозорец, събирачът на задължения би трябвало да спре активността по събиране на оспорвания дълг, до момента в който не може да даде удостоверение.
Научете по какъв начин Freedom Debt Relief може да помогне с вашия висок дълг в този момент.
Какво няма да се случи: Няма да получите автоматизирано запор върху заплатите си
Получаването на уведомление за събиране може да бъде обезпокоително, изключително в случай че се притеснявате, че ще загубите част от заплатата си посредством запор върху заплатата. Но съществуването на сметка, изпратена до събиране, не дава автоматизирано на събирача на задължения пълномощието да вземе пари непосредствено от заплатата ви.
Когато става въпрос за множеството елементарни потребителски задължения, като кредитни карти и персонални заеми, събирачът на задължения би трябвало първо да заведе дело, да получи правосъдно решение и да извърши всички спомагателни стъпки, нужни за запор на заплатите ви. Някои отговорности обаче, в това число някои федерални студентски заеми и държавни задължения, следват разнообразни правила.
Това разграничаване има значение, тъй като ви разрешава да се справите с дълга, преди да могат да се подхващат по-сериозни дейности за събиране. Игнорирането на правосъдно дело обаче може да утежни нещата. Ако не отговорите на законна правосъдна призовка, събирачът на задължения може да получи решение по дифолт, което в последна сметка може да докара до запор върху заплата или налагане на банкова сметка, според от използваните закони.
Какво ще се случи: Кредитът ви може да пострада
Неплатена сметка за събиране може да сътвори проблеми за вашия заем, даже в случай че организация за събиране в никакъв случай не предприеме правосъдни дейности против вас. Докато сметката доближи събираемост, първичният заемодател може към този момент да е докладвал за няколко пропуснати заплащания и тези просрочия може да са намалили кредитния ви рейтинг.
А самата сметка за събиране може да аргументи спомагателни вреди, в случай че бъде докладвана на кредитните бюра. Сметките за събиране нормално остават във вашите кредитни доклади към седем години от датата на първичното просрочие, даже в случай че в последна сметка платите салдото.
Въпреки това въздействието не е безусловно еднообразно за всеки кредитополучател. Не всички колекторски организации регистрират сметки, а някои по-нови модели за кредитен рейтинг подценяват платените сбирки. Медицинският дълг също получава друго отнасяне според политиките за отчитане на огромните кредитни бюра. От своя страна въздействието върху заема ви зависи частично от типа на дълга, от това по какъв начин се регистрира и кой модел за оценяване употребява заемодателят.
Какво няма да се случи: Няма да бъдете задържан единствено за това, че дължите пари
Възможността за правни проблеми е друга постоянно срещана грижа, когато дадена сметка влезе в събиране, изключително в случай че събирач на задължения употребява незабавен или сплашителен език по време на процеса на събиране. Въпреки това неизплащането на елементарен потребителски дълг не е престъпно закононарушение и не можете да бъдете задържан единствено тъй като дължите пари по кредитна карта, персонален заем или здравна сметка. Събирачите на задължения също по този начин не могат законно да ви заплашват с арест като тактичност за оказване на напън да правите заплащания. Такива закани може да нарушат федералните закони за отбрана на потребителите.
Това обаче не значи, че можете напълно да пренебрегнете правния развой. Ако събирач на задължения заведе дело, въпреки всичко би трябвало да отговорите по подобаващ метод, даже в случай че не можете да си позволите да изплатите остатъка. Неспазването на избрани правосъдни разпоредби може да сътвори обособени правни последствия, тъй че е значимо да се прави разлика сред неплатен дълг и всички отговорности, свързани с дълг, наложени от съда.
Какво ще се случи: Може да имате благоприятни условия за договаряния
Въпреки че известията за събиране постоянно изискват заплащане на цялостния неплатен баланс, това не е безусловно единственият метод за разрешаване на сметката. В взаимозависимост от вашите финансови условия и кой е притежателят на дълга, събирачът на задължения може да е подготвен да уреди салдото за по-малко, в сравнение с сте дължили в началото, или да одобри по-малки заплащания с течение на времето.
Например, в случай че не можете да си позволите да изплатите дълг на стойност няколко хиляди $ по кредитна карта едновременно, може да съумеете да договорите съглашение за месечно заплащане, което дава отговор на вашия бюджет. Като опция, събирач на задължения може да се съгласи да одобри понижено еднократно заплащане за разрешаване на сметката. Нито една от вариантите не е обезпечена, само че и двете може да си коства да бъдат проучени, преди да се ангажирате с условия за погашение, които реалистично не можете да поддържате.
Преди да се съгласите с каквото и да било обаче, уверете се, че дългът е легален и потвърдете кой има пълномощията да го събира. Трябва също по този начин да получите всички условия за споразумяване в писмена форма и да разберете евентуалните последствия от осъществяването на заплащания по по-стари задължения, защото това може да възобнови отминалостта за правосъдни каузи за събиране в някои щати.
Какво няма да се случи: Събирачите на задължения не могат да се свържат с вас, както пожелаят
Агенциите за събиране на вземания имат законно право да търсят неплатени задължения, само че това не значи, че могат да употребяват безграничен напън, с цел да ви накарат да заплащам. Федералният закон открива граници към това по кое време и по какъв начин събирачи на задължения трети страни могат да се свързват с кредитополучателите, в това число ограничавания, предопределени да предотвратят тормоз и злоупотреби с практики за събиране.
Например, събирачите нормално не могат да се обаждат преди 8 сутринта или след 21 часа. във вашата локална часова зона без ваше позволение. Те също по този начин не могат да се обаждат неведнъж с желанието да ви тормозят, да употребяват афектиран език или да показват неправилно следствията от неплащане.
Вие също имате прочут надзор върху тези връзки. Ако желаете събирач на задължения да спре да се свързва с вас, нормално можете да подадете документално искане, нареждайки го да приключи връзката. След това те би трябвало да спрат множеството контакти, макар че някои законово позволени вести могат да продължат.
Важно е да разберете обаче, че прекратяването на връзката не отстранява дълга. Събирачът на задължения към момента може да търси други законни благоприятни условия за възобновяване, в това число завеждане на дело, в случай че дългът остава законно дължим.
Долната линия
Изпращането на дълг към събиране е съществено, само че това не значи автоматизирано правосъдно дело, запор върху заплата или финансова злополука са неизбежни. Все още имате правна отбрана и евентуални варианти за разрешаване на салдото, даже в случай че не сте в положение да платите всичко, което дължите сега.
Вместо да вземате решения от боязън или да се съгласявате с условия за погашение, които не можете да си позволите, започнете с инспекция на дълга и схващане на вашите права. Оттам можете да прецените дали договарянията със събирача на задължения, търсенето на кредитна консултация или консултацията с реномирана компания за облекчение на задължения има максимален смисъл за вашето финансово положение.
© 2026 CBS Interactive Inc. Всички права непокътнати.
Представени политически вести Иранска война Последни резултати от NFL Класиране на колежански футбол Следвайте ни в YouTube FacebookFacebookInstagramX Поверителност Политика за дискретност Известие за КалифорнияВашият избор за поверителностУсловия за потребление Правила за дискретност на малолетни Още от CBS News Бюлетини Подкасти Изтеглете нашето приложение Марка Студио Карта на уеб страницата Компания За ParamountРекламирайте с ParamountПрисъединете се към нашия гений Общност Помощ Обратна връзка Свържете се с омбудсманаАвторско право ©2026 CBS Interactive Inc. Всички права непокътнати.
Вижте CBS News В приложението CBS News OpenChromeSafariПродължете