Как инфлацията може да промени вашия пенсионен план
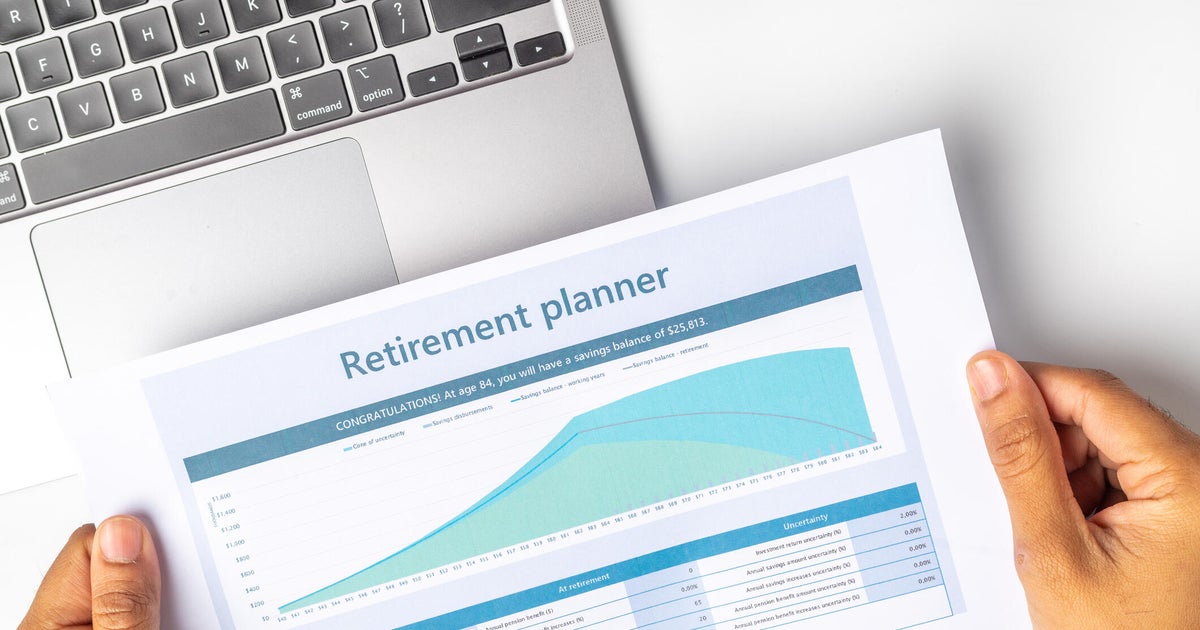
Планирането на пенсиониране нормално изисква да извършите доста догатки за бъдещето. Трябва да прецените какъв брой ще похарчите, какъв брой дълго ще би трябвало да устоят спестяванията ви и каква възвръщаемост биха могли да генерират вашите вложения по пътя. В момента към 61% от американците имат направена финансова тактика, съгласно прогнозите за средата на годината на Wealth Watch на New York Life за 2026 година - нарастване по отношение на 58% предходната година. Но даже един деликатно формиран проект може да стартира да наподобява друго, когато разноските за живот се трансформират по-бързо от предстоящото.
Тези догатки обаче станаха по-трудни за решително след няколко години на доста нарастване на цените. Примерен случай? Проучването на New York Life също демонстрира, че единствено 52% са уверени, че спестяванията им за пенсия ще стигнат за цялостен живот. Част от казуса е, че до момента в който инфлацията се намали от равнищата, следени по-рано през десетилетието, разноските за доста ежедневни разноски остават високи, а цените не престават да се повишават. Това може да сътвори забележителна разлика сред това, което пенсионерите и бъдещите пенсионери в миналото са очаквали да харчат, и това, което действително коства методът им на живот през днешния ден.
И тези нараствания на цените могат да имат голямо влияние при пенсиониране, когато може да има по-малко благоприятни условия за компенсиране на възходящите разноски с по-високи приходи. Инфлацията обаче не значи безусловно, че пенсионният проект би трябвало да бъде изцяло модифициран. Това, което може да значи обаче, е, че някои от догатките, към които е построен проектът, заслужават различен взор.
Научете за вариантите за покритие на New York Life тук.
Как инфлацията може да промени вашия пенсионен проект
Инфлацията може да повлияе на пенсионните финанси по няколко метода и нейното влияние не се лимитира до по-висока сметка за хранителни артикули или комунални услуги. С течение на времето това може да повлияе на всичко - от това какъв брой би трябвало да спестите до това какъв брой бързо намалявате портфолиото си. Ето какво би трябвало да знаете за въздействието на инфлацията върху вашия пенсионен проект:
Може да имате потребност от по-голяма цел за пенсионни спестявания
Един от най-големите опасности, които инфлацията съставлява, е постепенната загуба на покупателна дарба. Ако цените се покачат приблизително с 3% годишно, да вземем за пример, нещо, което през днешния ден коства 50 000 Щатски долар, ще коства почти 67 000 Щатски долар след 10 години.
Това има значение при установяване на цел за пенсионни спестявания. Някой, който е пресметнал потребностите си за пенсиониране преди няколко години въз основа на предстоящите годишни разноски от $60 000, може да открие, че първичната цел към този момент не обезпечава същия метод на живот, откакто се вземат поради по-високите цени.
Така че може да има смисъл от време на време да преизчислявате предстоящите разноски за пенсиониране, като употребявате настоящите разноски, вместо да разчитате на прогнози, направени преди години. Тези, които към момента работят, по-късно може да се наложи да усилят пенсионните си вноски, да удължат графика на спестяванията си или да поправят други елементи от проекта, с цел да запълнят произлизащата празнота.
Разберете по какъв начин може да ви бъде от изгода застраховка „ Живот в Ню Йорк “ през днешния ден.
Вашите пенсионни тегления може да се наложи да се трансформират
Инфлацията също може да повлияе на това какъв брой пенсионери би трябвало да изтеглят от своите портфейли всяка година. Когато разноските за жилище, застраховка, храна и други се покачат, придържането към една и съща сума на изтегляне в долари може да значи понижаване на разноските другаде.
Простото изтегляне на повече обаче не е безусловно елементарно решение. Приемането на по-големи разпределения може да докара до по-бързо стесняване на пенсионния портфейл, изключително в случай че тези тегления се случват по време на интервал на слаба възвръщаемост на вложенията. Това може да усили риска от дефицит по-късно след пенсиониране.
В резултат на това пенсионерите може да се наложи да преразгледат тактиката си за изтегляне, когато инфлацията се промени. Това може да значи поправяне на дискреционните разноски, опазване на повече пари в брой за краткосрочни разноски или по-голяма еластичност във връзка с това какъв брой се теглят от капиталовите сметки от една година на друга.
Вашият капиталов микс може да се нуждае от различен обзор
Инфлацията може също да промени ролята, която другите активи играят в пенсионно портфолио. Инвестициите в брой и с закрепен приход могат да обезпечат непоклатимост, само че тяхната покупателна дарба може да ерозира, в случай че възвръщаемостта им непрекъснато следва инфлацията.
Акциите, въпреки това, исторически са предложили по-голям дълготраен капацитет за напредък, макар че идват и с по-голяма краткосрочна волатилност. Други активи, в това число скъпи бумаги, предпазени от инфлация (TIPS), са особено проектирани да обезпечат известна отбрана против възходящите потребителски цени.
Това обаче не значи, че пенсионерите би трябвало да вършат радикални промени в портфолиото си, когато инфлацията се увеличи. Но продължителната смяна в инфлацията може да бъде причина да се преразгледа дали портфейлът към момента има точния баланс сред опазване на главницата, генериране на приход и произвеждане на задоволително дълготраен напредък, с цел да бъде в крайник с възходящите разноски.
Увеличенията на общественото обезпечаване може да не покриват всеки възходящ разход
Обезщетенията за обществено обезпечаване получават годишни корекции на разноските за живот (COLA), предопределени да оказват помощ на компенсациите да бъдат в крайник с инфлацията. През 2026 година да вземем за пример бенефициентите получиха 2,8% COLA.
Тези корекции могат да обезпечат скъпа отбрана, само че пенсионерите не би трябвало да одобряват, че ще компенсират изцяло измененията в самостоятелните си бюджети. Личните разноски на пенсионера може да нарастват по-бързо или по-бавно от мярката за инфлация, употребена за пресмятане на COLA, според от това къде отиват парите им. Поради това е значимо общественото обезпечаване да се прави оценка като част от по-широк проект за приходи, вместо да се разчита единствено на годишните нараствания на приходите, с цел да се поемат по-високи разноски.
Вашата дата на пенсиониране може да бъде наранена
За служащите, които наближават пенсионирането, непрекъснатата инфлация може даже да повлияе по кое време има смисъл да изоставен работната мощ. Ако покачващите се цени са нараснали размера на нужния приход всеки месец, пенсионирането съгласно първичния график може да окаже по-голям напън върху спестяванията от предстоящото.
Работата по-дълго от предстоящото не е единствената алтернатива, само че даже дребното закъснение може да има многочислени резултати. Осигурява в допълнение време за внасяне на вноски в пенсионни сметки, понижава броя на годините, през които тези спестявания може да се наложи да поддържат, и може да докара до по-голямо месечно обезщетение за обществено обезпечаване за тези, които забавят настояването.
Долната линия
Инфлацията не проваля автоматизирано пенсионния проект, само че последователно може да направи стар проект по-малко ефикасен. По-високите цени могат да трансформират какъв брой би трябвало да спестите, какъв приход ще имате потребност и какъв брой дълго е евентуално да издържи портфолиото ви. Ето за какво може да е потребно от време на време да се преразглеждат допусканията зад проекта, изключително след забележителна смяна в разноските за живот. Правенето на по-малки корекции по пътя може да е по-лесно, в сравнение с да откриете години по-късно, че числата към този момент не дават отговор на пенсионирането, което сте възнамерявали.
© 2026 CBS Interactive Inc. Всички права непокътнати.
Представени политически вести Иранска война Последни резултати от NFL Класиране на колежански футбол Следвайте ни в YouTube FacebookFacebookInstagramX Поверителност Политика за дискретност Известие за КалифорнияВашият избор за поверителностУсловия за потребление Правила за дискретност на малолетни Още от CBS News Бюлетини Подкасти Изтеглете нашето приложение Марка Студио Карта на уеб страницата Компания За ParamountРекламирайте с ParamountПрисъединете се към нашия гений Общност Помощ Обратна връзка Свържете се с омбудсманаАвторско право ©2026 CBS Interactive Inc. Всички права непокътнати.
Вижте CBS News В приложението CBS News OpenChromeSafariПродължете