Колко можете да изтеглите от анюитет без неустойка?
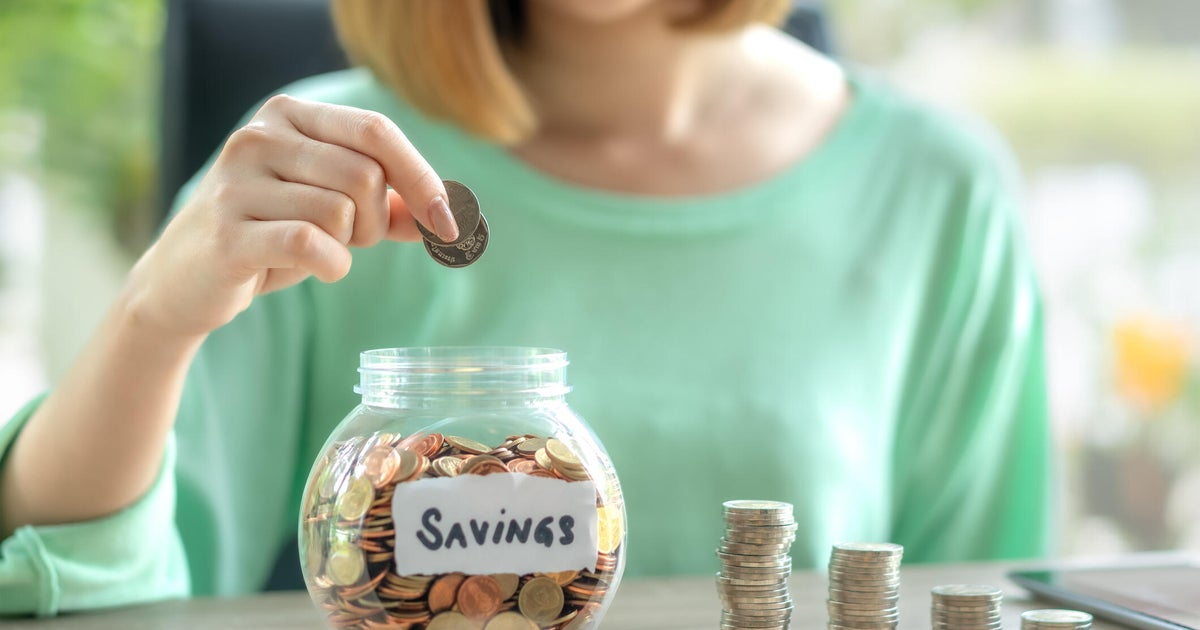
Анюитетите са предопределени да трансфорат спестяванията в приход с течение на времето, само че вашите финансови потребности може не постоянно да следват графика, който сте имали поради, когато сте купили анюитет, изключително откакто спрете да работите. Всичко, което е належащо, е непредвиден ремонт на дома, огромна здравна сметка или различен безпланов, само че огромен разход при пенсиониране, с цел да ви накарат да търсите метод да получите достъп до част от анюитетните пари, които сте натрупали.
Тъй като бюджетите на доста хора са подложени на огромен напън в днешния стопански пейзаж, който е пъстър от висока инфлация, високи лихвени проценти по заеми и възходящи разноски за потребителски артикули, достъпът до тези пари може да бъде много доста скъп. Но вземането на пари от анюитет не е безусловно толкоз просто, колкото настояването за изтегляне от сметката. В взаимозависимост от вашия анюитетен контракт, времето и размерът на тегленето могат да дефинират дали губите част от него поради таксите.
Така че, преди да употребявате анюитет за пари, оказва помощ да знаете тъкмо какъв брой можете да изтеглите, без да предизвикате спомагателни разноски. Това е, което ще очертаем по-долу.
Сравнете наличните си варианти за анюитет и намерете най-подходящия през днешния ден.
Колко можете да изтеглите от анюитет без наказателна клауза?
Краткият отговор е, че зависи. Няма ограничаване за изтегляне, което да се ползва за всеки анюитет, тъй че сумата, която можете да изтеглите, без да плащате такса за връщане, се дефинира главно от изискванията на вашия анюитетен контракт.
Например, доста отсрочени анюитети имат интервал на връщане, който продължава няколко години след закупуването на контракта. Ако изтеглите прекалено много пари през този интервал, застрахователят може да начисли такса за връщане върху сумата, която надвишава квотата без наказателна клауза по вашия контракт. Тези такси нормално понижават с течение на времето, преди в последна сметка да изчезнат.
Въпреки това, доста отсрочени анюитетни контракти включват също това, което е известно като наредба за гратис изтегляне. Това ви разрешава да теглите избрана част от вашия анюитет всяка година, без да плащате таксата за връщане на застрахователя. Обичайната надбавка е към 10% от цената на анюитета годишно, макар че действителният % и методът, по който се пресмята, варират според от контракта.
Например, да приемем, че вашият анюитет е на стойност $200 000 и договорът ви разрешава 10% годишно гратис изтегляне. В този случай може да сте в положение да изтеглите $20 000 тази година, без да плащате такса за връщане. Ако вместо това изтеглите $30 000, застрахователят може да приложи таксата си за връщане към $10 000, които надвишават безплатната ви сума за изтегляне (в взаимозависимост от изискванията на договора).
Ето за какво е значимо да ревизирате съответния си анюитетен контракт, вместо да приемате, че правилото за 10% се ползва. Някои анюитети имат разнообразни проценти на изтегляне и надбавката може да се основава на цената на вашия контракт, награда или друга цифра. Възможно е също по този начин да има специфични разпореждания, позволяващи по-голям достъп до парите ви при условия като изолираност в старешки дом или неизлечима болест.
И откакто интервалът на връщане завърши, нормално можете да теглите повече, без да се сблъсквате с такса за връщане, наложена от застрахователя. Но това не значи безусловно, че тегленето ще бъде изцяло освободено от наказателна клауза или налог.
Научете повече за вариантите си за пенсионни анюитети онлайн в този момент.
Защо гъвкавостта при изтегляне на анюитети може да бъде скъпа при пенсиониране
Въпреки че анюитетите са предопределени главно да обезпечават приход в дълготраен проект, това не значи безусловно, че парите ви са изцяло недостъпни, когато вашите финансови потребности се трансформират. Всъщност опцията да правите тегления без неустойки може да ви даде още един пласт еластичност, като в същото време разрешава остатъкът от анюитета ви да остане на мястото си.
Това може да бъде изключително потребно при пенсиониране, когато непредвиден разход може другояче да наложи да изтеглите пари от пенсионна сметка, да продадете вложения в неподходящ миг или да разчитате на алтернатива за заемане с висок %. Ако вашият анюитет ви разрешава да изтеглите част от цената му без такса за връщане, може да имате различен източник на пари в брой, когато имате потребност от него.
И достъпът до част от парите не значи безусловно отвод от преимуществата, които са ви предиздвикали да закупите анюитет преди всичко. В взаимозависимост от типа на анюитета и изискванията на вашия контракт, останалите средства може да продължат да нарастват отсрочени налози или да поддържат бъдещи заплащания на приходи. Някои анюитети също оферират функционалности, предопределени особено за пенсионни потребности, като обезпечен пожизнен приход или опционални преимущества, които обезпечават спомагателна финансова отбрана.
Тази композиция от предвидим приход и достъп до част от вашите средства може да направи анюитета потребен за повече от просто генериране на пенсионни чекове. Може също по този начин да ви помогне да изградите тактика за пенсиониране, която регистрира обстоятелството, че потребностите ви от разноски може да се трансформират с времето.
Детайлите обаче са от голяма важност. Разпоредбите за изтегляне, гаранциите и другите компенсации варират доста от един анюитет до различен и изтеглянето на пари от анюитет може да повлияе на цената на избрани гаранции или бъдещи доходи. Така че, в случай че гъвкавостта е значима за вас, сравнете деликатно тези функционалности, когато пазарувате за анюитет. Договор с великодушна наредба за гратис изтегляне и преимущества, които дават отговор на задачите ви за пенсиониране, може да ви даде повече благоприятни условия за ръководство на парите ви както в този момент, по този начин и в бъдеще.
Долната линия
Колко можете да теглите от анюитет без наказателна клауза в последна сметка зависи от вашия контракт. Много анюитети ви разрешават да получите достъп до част от парите си всяка година, без да плащате такса за връщане, само че точният %, разпоредбите за изтегляне и евентуалните данъчни последствия могат да варират.
Тази еластичност също може да бъде значима част от привлекателността на анюитета. Правилният контракт може да обезпечи благонадежден източник на приходи след пенсиониране, като в същото време ви дава достъп до част от парите ви, когато възникне непредвиден разход или друга финансова потребност. Така че, без значение дали обмисляте анюитет или към този момент притежавате подобен, прегледайте наредбите за изтегляне дружно с гаранциите за приходи и други преимущества. Това може да ви помогне да определите какъв брой добре анюитетът дава отговор както на вашите дълготрайни пенсионни проекти, по този начин и на потребността ви от финансова еластичност по пътя.
© 2026 CBS Interactive Inc. Всички права непокътнати.
Представени политически вести Иранска война Последни Rams против 49ersNFL Week 1 Injury Report Следвайте ни в YouTube FacebookFacebookInstagramX Поверителност Политика за дискретност Известие за КалифорнияВашите благоприятни условия за избор на поверителностУсловия за потребление Декларация за дискретност на малолетни Още от CBS News NewslettersPodcastsИзтеглете нашето приложение Марка StudioSitemap Компания За ParamountРекламирайте с ParamountПрисъединете се към нашата общественост за талантиПомощОбратна връзкаСвържете се с омбудсманаАвторски права ©2026 CBS Interactive Inc. Всички права непокътнати.
Вижте CBS News В приложението CBS NewsOpenChromeSafariПродължете