Може ли извършването на две плащания с кредитна карта на месец да ви спести пари?
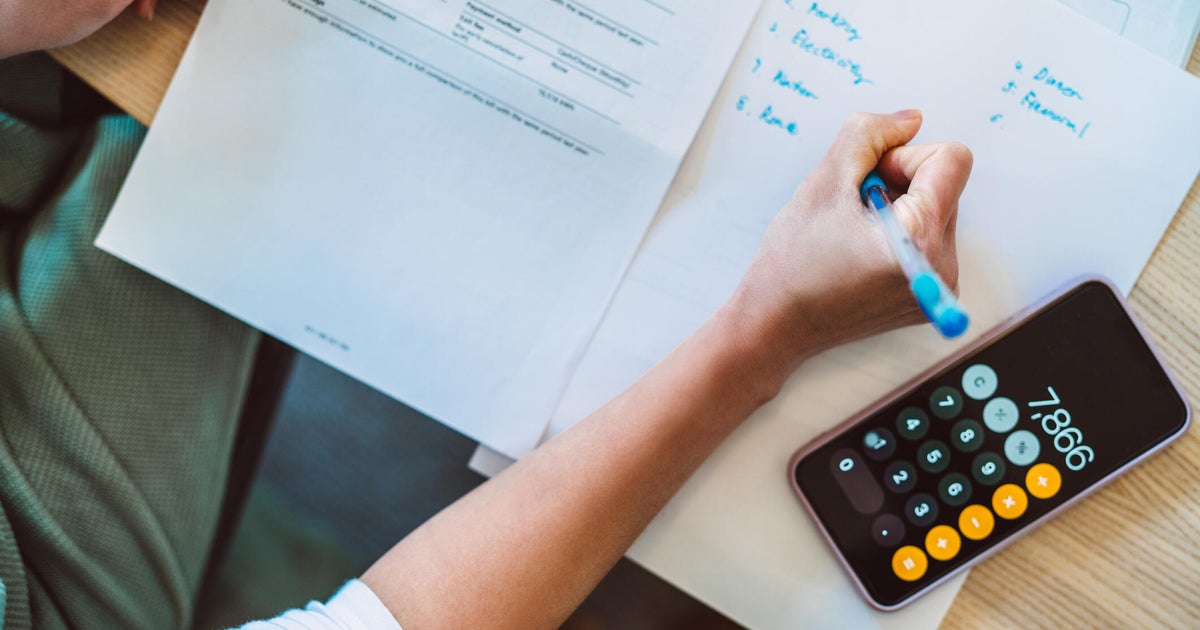
За милионите американци, които имат дълг по кредитна карта, постигането на прогрес в техните салда се усеща все по-трудно в днешната среда. Част от казуса е, че лихвеният % по междинната кредитна карта сега е над 22%, което значи, че в случай че имате баланс от месец на месец, забележителна част от всяко месечно заплащане по кредитна карта отива за рента, вместо да понижава дължимото. Но защото ежедневните разноски не престават да натоварват бюджетите на семействата, намирането на спомагателни пари за тези салда не постоянно е реалистично.
Какъв е казусът? Скорошно изследване на Freedom Debt Relief демонстрира, че от кредитополучателите със забележителен дълг, 28% могат да си разрешат да създадат единствено минималните изискуеми заплащания, до момента в който 20% изостават с най-малко една сметка. На собствен ред, за кредитополучателите е изключително значимо да намерят способи да понижат разноските по заеми тъкмо в този момент. Въпреки че прехвърлянето на баланс към карта с по-ниска рента или консолидирането на дълга с персонален заем може да помогне, тези подходи не са безусловно налични за всички.
За благополучие, смяната на метода, по който подхождате към съществуващите си заплащания с кредитна карта, е друга опция, която би трябвало да обмислите. Една тактика, която може да си коства да се изследва, е осъществяването на две заплащания всеки месец вместо едно. Но може ли осъществяването на две заплащания с карта всеки месец в действителност да ви спести пари от лихви? Това ще разгледаме по-долу.
Разберете по какъв начин Freedom Debt Relief може да помогне с вашия дълг през днешния ден.
Може ли осъществяването на две заплащания с кредитна карта на месец да ви спести пари?
Извършването на две заплащания с кредитна карта на месец евентуално може да ви спести пари от лихви. Все отново сумата зависи от вашия баланс, лихвен %, време за заплащане и дали плащате повече от нужния най-малко. Ето какво би трябвало да знаете:
Можете да намалите лихвените си такси
Повечето издатели на кредитни карти пресмятат лихвените такси, които дължите всеки месец, като употребяват междинното си на ден салдо. Това значи, че сумата, която дължите през целия цикъл на фактуриране, а освен на датата на падежа на заплащането ви, оказва помощ да се дефинира какъв брой рента се натрупва.
Извършването на в допълнение заплащане по-рано в цикъла на фактуриране може да понижи салдото ви по-рано, евентуално намалявайки начислената рента. Например, в случай че нормално правите заплащане от $400 в края на месеца, заплащането на $200 по средата на месеца и още $200 на нормалната ви дата на заплащане може да понижи междинното ви на ден салдо.
Икономиите единствено от смяна на времето обаче може да са скромни. И в случай че към този момент изплащате напълно салдото си по извлечението всеки месец и поддържате гратисния интервал на покупката си, разделянето на заплащанията нормално няма да обезпечи спомагателни спестявания.
Научете за помощта за дълга, която Freedom Debt Relief може да ви предложи тук.
Можете да изплатите дълга си по-бързо
Извършването на две заплащания също може да форсира изплащането на дълга, изключително в случай че тактиката ви предизвиква да внесете повече, в сравнение с бихте създали другояче. Например, някой, който нормално заплаща $250 месечно, може вместо това да направи две заплащания от $150. Това усилва общата им месечна вноска до $300, добавяйки спомагателни $600 към дълга им за една година.
Тези спомагателни заплащания могат да понижат главницата по кредитната карта по-бързо, което също понижава бъдещите лихвени такси. С течение на времето тази композиция може да редуцира интервала на погасяване и да понижи общите разноски за вдишване на дълга.
Вашият кредитен рейтинг може да бъде от изгода
Друго евентуално преимущество от осъществяването на две заплащания с кредитна карта всеки месец включва коефициента на асимилиране на заема, който мери каква част от наличния ви револвиращ заем употребявате. По-слабото потребление може да помогне на кредитния ви рейтинг.
Издателите на кредитни карти нормално регистрират салда по сметки на кредитните бюра към крайната дата на извлечението, макар че графиците за отчитане варират. Извършването на в допълнение заплащане преди тази дата може да понижи регистрираното салдо, като евентуално усъвършенства коефициента ви на потребление.
Тази изгода обаче не е обезпечена и, както беше маркирано, не значи безусловно и незабавни спестявания на рента. Историята на заплащанията и други фактори също въздействат върху кредитните резултати, тъй че е значимо да имате това поради, в случай че разчитате на този метод, с цел да подобрите заема си.
Как да накарате две месечни заплащания с кредитна карта да работят за вас
Въпреки че разделянето на заплащанията с вашата кредитна карта на две всеки месец може да бъде потребно, извличането на максимума от тактиката изисква повече от просто изпращане на пари до издателя ви два пъти месечно.
За да започнете, пробвайте да определите времето си заплащания стратегически. Помислете за осъществяване на едно заплащане малко след приемане на заплатата и друго преди привършване на извлечението по кредитната ви карта. Плащането по-рано може да помогне за понижаване на междинното ви на ден салдо, до момента в който заплащането преди крайната дата може да понижи регистрираното ви потребление.
Може също да желаете да платите повече върху това, което дължите, когато е допустимо. Разделянето на нормалното ви заплащане на две вноски може да докара до лимитирани спестявания, само че увеличението на общата сума, която плащате всеки месец, може да има доста по-голямо влияние върху салдото и разноските ви за лихви.
Не подценявайте и датата на падежа си. Извършването на предварително заплащане не отстрани безусловно задължението ви да извършите минималното заплащане до датата на падежа. Затова проверете сметката си, с цел да се уверите, че отговаряте на условията на издателя на картата и избягвайте такси за забавяне.
В някои случаи може да има смисъл да обмислите вместо това други варианти за погашение на дълга. Ако вашите салда остават сложни за ръководство, макар че вършиме чести заплащания, карта за прекачване на баланс, заем за консолидиране на задължения или даже работа с кредитен съветник или специалист по облекчение на задължения може да обезпечи по-значимо облекчение. Всяка алтернатива обаче има разнообразни разноски, условия за допустимост и евентуални дефекти, които би трябвало да се вземат поради.
Долната линия
Извършването на две заплащания с кредитна карта всеки месец може да помогне за понижаване на лихвените такси, да подкрепи по-бързото погашение на дълга и евентуално да усъвършенства потреблението на заема. Въпреки това, най-големите спестявания нормално идват от по-ранното погашение на салдото ви и внасянето на повече пари към дълга ви, а не просто от увеличението на броя на заплащанията.
Преди да измененията графика на заплащанията си, не забравяйте също да прегледате платежния цикъл на вашата кредитна карта, лихвения % и условията за минимално заплащане. Стратегия, която дава отговор на вашия паричен поток и поредно понижава това, което дължите, в последна сметка е по-ценна от броя на заплащанията, които вършиме всеки месец.
© 2026 CBS Interactive Inc. Всички права непокътнати.
Представени политически вести Иранска война Последни резултати от NFL Класиране на колежански футбол Следвайте ни в YouTube FacebookFacebookInstagramX Поверителност Политика за дискретност Известие за КалифорнияВашият избор за поверителностУсловия за потребление Правила за дискретност на малолетни Още от CBS News Бюлетини Подкасти Изтеглете нашето приложение Марка Студио Карта на уеб страницата Компания За ParamountРекламирайте с ParamountПрисъединете се към нашия гений Общност Помощ Обратна връзка Свържете се с омбудсманаАвторско право ©2026 CBS Interactive Inc. Всички права непокътнати.
Вижте CBS News В приложението CBS News OpenChromeSafariПродължете