Какво се случва, ако платите по-малко от минимума по кредитната си карта?
Ако имате огромно салдо по кредитните си карти, само че финансите ви са изтощени, осъществяването на минимално заплащане всеки месец може да обезпечи по този начин нужната независимост на бюджета ви. Вместо да се постанова да изплащате целия баланс по картата едновременно, вие би трябвало да покриете единствено част от това, което дължите, с цел да поддържате сметката настояща на месечна база. Но когато други разноски се конкурират за същите лимитирани средства, даже това по-малко месечно обвързване може да стане мъчно за регистриране в бюджета.
И това е проблем, пред който може да се сблъскат повече притежатели на карти сега, защото балансите по кредитните карти се повишават, ставките по картите се усилват и високите лихвени такси вършат носенето на този вид дълг скъпо. Когато има единствено толкоз доста налични пари за покриване на жилище, хранителни артикули, комунални услуги и други потребности, неналичието на заплащане с кредитна карта може да се трансформира в действителна опция – даже в случай че към момента сте в положение да изпратите на издателя част от това, което дължите.
В тази обстановка заплащането на $150 към $200 най-малко може да наподобява като рационален метод да покажете, че полагате старания, като в същото време си печелите в допълнение време. Плащанията с кредитни карти обаче не работят безусловно по този метод. И по този начин, какво се случва, в случай че платите по-малко от минимума, който дължите по кредитната си карта? Това е, което ще разгледаме по-долу.
Разберете дали отговаряте на условията за помощ за вашия висок дълг по кредитна карта.
Какво се случва, в случай че платите по-малко от минимума по кредитната си карта?
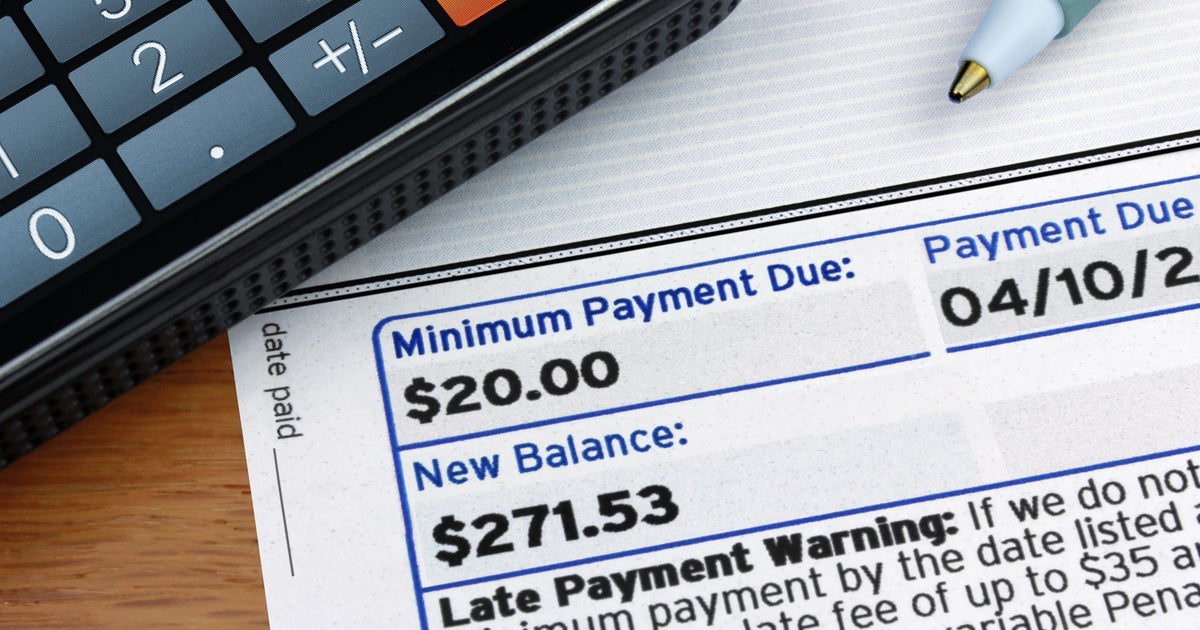
За да бъде прегледано заплащане с кредитна карта в точния момент, би трябвало да платите най-малко минималната дължима сума до крайния период. Ако платите по-малко от минимума, това се класифицира като закъсняло заплащане и издателят на картата може да начисли такса за забавяне в подмяна. Например изпращането на $190, когато във вашето извлечение се споделя, че дължите най-малко $200, нормално не удовлетворява задължението ви за заплащане.
Когато това се случи, това може да оскъпи така и така сложната обстановка. Не единствено лихвата като цяло ще продължи да се натрупва върху неплатеното салдо, само че тази такса за забавяне ще добави към това, което дължите. И според от изискванията на съглашението с вашата карта и историята на заплащанията, пропускането на нужния най-малко може също да докара до загуба на промоционален ГПР или евентуално задействане на углавен ГПР за нови покупки.
Кредитът ви също може да бъде обиден. Плащане, което е закъсняло единствено с няколко дни, нормално не се рапортува неотложно на кредитните бюра, само че в случай че сметката остане неплатена задоволително дълго, с цел да стане просрочена с 30 дни, издателят може да рапортува за просрочието. Това може да навреди на кредитния ви рейтинг и да направи заемането по-трудно или скъпо в бъдеще.
Извършването на отчасти заплащане също не нулира този часовник. Ако дължите минимално заплащане от $300 и платите единствено $100, да вземем за пример, не сте изпълнили изискваното заплащане просто тъй като издателят е приел парите. Обикновено би трябвало да приведете сметката в настоящо положение съгласно условията на емитента, с цел да избегнете по-нататъшното напредване на просрочието.
Ситуацията може да стане още по-сериозна, в случай че продължите да изоставате. Допълнителни пропуснати заплащания — без значение дали се дължат на частични заплащания или цялостни пропуснати заплащания — могат да доведат до спомагателни вреди по заема, закриване на сметка и вероятно таксуване или събиране. Така че, макар че заплащането на вероятното може леко да понижи салдото ви, то не би трябвало да се бърка с осъществяването на изискваното минимално заплащане.
Разгледайте опциите си за облекчение на задължения и намерете вярното решение в този момент.
Какво можете да извършите, в случай че не можете да си позволите минималното заплащане?
Ако заплащането на по-малко от минимума се трансформира в постоянна нужда, а не в еднократен проблем, може би е време да погледнете оттатък частичните заплащания. Целта в този миг би трябвало да бъде да се обърне внимание на главния проблем с достъпността, преди сметката да изостане още повече.
Една от опциите е да се свържете с издателя на картата си незабавно щом разберете, че изпитвате усложнения. Много издатели на карти оферират стратегии за усложнения, които могат краткотрайно да понижат лихвения %, да понижат месечното ви заплащане или по различен метод да трансформират изискванията на акаунта ви. Така че, в случай че установите, че не можете да извършите даже минималното заплащане, неотложно се свържете с компанията на вашата карта и обяснете обстановката, защото може да има налична помощ.
Ако казусът обгръща няколко кредитни карти или има възможност да е по-дългосрочен проблем, други форми на облекчение на дълга също може да си коства да се проучат. Заем за консолидиране на дълг, да вземем за пример, може да комбинира салда по голям брой карти в едно закрепено месечно заплащане, в идеалния случай при по-нисък лихвен %. Или проект за ръководство на дълга, предлаган посредством организация за кредитно консултиране, може да обезпечи различен метод за преструктуриране на заплащанията и евентуално понижаване на лихвените разноски.
Уреждането на дълга също може да бъде алтернатива, изключително за кредитополучатели, които са изправени пред по-сериозни финансови усложнения и не могат реалистично да изплатят напълно своите необезпечени задължения. С този метод задачата е да се договаря с кредиторите, с цел да се спогодят за съглашение, което е по-малко от това, което се дължи сега. Но уреждането може да има обилни кредитни и финансови последствия, а от кредиторите не се изисква да се съгласят да одобряват по-ниска сума, тъй че е значимо да разберете разноските и рисковете, преди да се регистрирате.
Какъвто и маршрут да обмислите обаче, ранното деяние може да ви даде повече благоприятни условия. Изчакването, до момента в който няколко заплащания бъдат пропуснати, може да ви накара да се сблъскате с по-голямо салдо, по-сериозно просрочие и по-малко лесни способи за възобновяване на контрола.
Долната линия
Плащането на част от минимума по вашата кредитна карта може да понижи сумата, която дължите, само че нормално няма да се смята за осъществяване на изискваното месечно заплащане. Ако цялостният най-малко не бъде получен до датата на падежа, можете да се сблъскате с такси за просрочие и други последствия за сметката, а продължителното просрочие може в последна сметка да навреди на заема ви. Ако не можете да покриете минимума, свържете се бързо с издателя си, с цел да попитате за вариантите за усложнения. И в случай че казусът е част от по-голям проблем с дълга, може да има смисъл да се проучат тактики за облекчение на дълга, които се отнасят до самите салда, вместо да продължавате да правите частични заплащания, които няма да създадат сметките настоящи.
© 2026 CBS Interactive Inc. Всички права непокътнати.
Представени политически вести Иранска война Последни Rams против 49ersNFL Week 1 Injury Report Следвайте ни в YouTube FacebookFacebookInstagramX Поверителност Политика за дискретност Известие за КалифорнияВашите благоприятни условия за избор на поверителностУсловия за потребление Декларация за дискретност на малолетни Още от CBS News NewslettersPodcastsИзтеглете нашето приложение Марка StudioSitemap Компания За ParamountРекламирайте с ParamountПрисъединете се към нашата общественост за талантиПомощОбратна връзкаСвържете се с омбудсманаАвторски права ©2026 CBS Interactive Inc. Всички права непокътнати.
Вижте CBS News В приложението CBS NewsOpenChromeSafariПродължете